
Simulateurs
Simulateurs, sur /outils, regroupe onze calculatrices : un rail les énumère, celle
que vous choisissez s’affiche dans le panneau voisin, et l’adresse change en conséquence.
Chacune a donc sa propre adresse, que vous pouvez mettre en favori ou partager.
Ce sont des outils de calcul qui travaillent sur les chiffres que vous saisissez ; une seule d’entre elles lit vos comptes.
Les onze calculatrices
Section intitulée « Les onze calculatrices »Le rail les classe selon les trois questions que l’on se pose en arrivant, et le tableau ci-dessous suit le même ordre : faire grandir un capital, puis gagner sa vie et préserver son pouvoir d’achat, enfin emprunter.
| Famille | Simulateur | À quoi il sert | Adresse |
|---|---|---|---|
| Faire grandir un capital | Patrimoine futur | Estimer le revenu passif mensuel que votre patrimoine pourrait verser, après impôt et inflation. | /outils/simulateur-patrimoine |
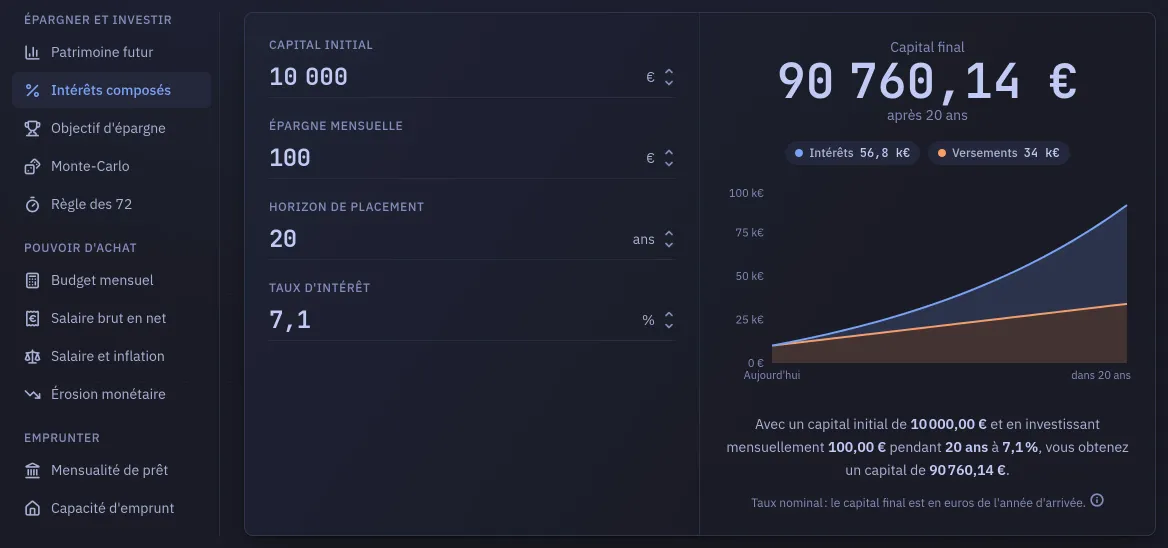
| Faire grandir un capital | Intérêts composés | Voir ce que deviennent un capital de départ et un effort mensuel à un taux donné. | /outils/interets-composes |
| Faire grandir un capital | Objectif d’épargne | Calculer l’épargne mensuelle nécessaire pour atteindre une somme à une date donnée. | /outils/objectif-epargne |
| Faire grandir un capital | Monte-Carlo | Rejouer la même projection sur 3 000 marchés tirés au sort. | /outils/monte-carlo |
| Faire grandir un capital | Règle des 72 | Estimer le temps qu’il faut à un capital pour doubler. | /outils/regle-72 |
| Revenus et pouvoir d’achat | Budget mensuel | Représenter un budget sous forme de flux, à partir des chiffres que vous saisissez. | /outils/budget-mensuel |
| Revenus et pouvoir d’achat | Salaire brut en net | Calculer ce qui reste d’un salaire du privé une fois les cotisations salariales retenues. | /outils/salaire-brut-net |
| Revenus et pouvoir d’achat | Salaire et inflation | Mesurer ce que votre salaire permet encore d’acheter, d’après les prix publiés par l’Insee depuis 1996. | /outils/salaire-et-inflation |
| Revenus et pouvoir d’achat | Érosion monétaire | Mesurer ce que l’inflation enlève au pouvoir d’achat d’un capital. | /outils/erosion-monetaire |
| Emprunter | Mensualité de prêt | Calculer une mensualité et le coût total d’un crédit. | /outils/mensualite-pret |
| Emprunter | Capacité d’emprunt | Estimer combien vous pourriez emprunter, selon vos revenus et vos charges. | /outils/capacite-emprunt |
Les adresses restent en français : on les met en favori, et le cours intégré au produit,
sur /apprendre, renvoie vers elles (voir Apprendre).
Les deux dernières ne formaient autrefois qu’une seule calculatrice,
/outils/pret-immobilier, avec un bouton pour passer de l’une à l’autre ; le rail ne
mentionnait donc jamais la seconde. Cette adresse fonctionne toujours : elle redirige
vers /outils/mensualite-pret, la partie qu’elle affichait par défaut.
Leurs hypothèses
Section intitulée « Leurs hypothèses »Les deux calculatrices qui projettent un capital dans le temps, Intérêts composés et Objectif d’épargne, comptent en euros courants : le résultat est exprimé en euros de l’année d’arrivée, pas en euros d’aujourd’hui. Le taux saisi est un taux annuel effectif, et les versements mensuels sont placés en fin de mois. Chaque carte le précise sous son résultat.
Patrimoine futur fait l’inverse : il corrige ses montants de l’inflation saisie dans son propre champ, si bien qu’ils sont exprimés en euros d’aujourd’hui.
Monte-Carlo comble une faiblesse commune à toutes les autres. Elles appliquent un rendement moyen, alors que la moyenne ne se produit presque jamais telle quelle : avec le même rendement moyen, un portefeuille peut finir à sec et un autre très bien, selon que la mauvaise décennie arrive tôt ou tard.
Salaire et inflation ne fait aucune hypothèse : c’est le seul simulateur dont les chiffres viennent de données historiques plutôt que d’un taux saisi. Il ne prévoit jamais de prix futur, c’est pourquoi il n’a pas de champ d’inflation, et il s’arrête au dernier mois publié de l’indice. L’écran indique ce mois ; une évolution de salaire postérieure apparaît sur le graphique mais n’entre pas dans les chiffres.
Brut en net : qui est concerné
Section intitulée « Brut en net : qui est concerné »Salaire brut en net est le seul simulateur dont la réponse ne vaut pas pour tout le monde, et il précise donc pour qui elle vaut, sous le montant affiché.
Il concerne un salarié du secteur privé affilié au régime général : contrat de droit français en métropole, payé au mois, cadre ou non, à temps plein ou partiel. Dans ce cas, il reproduit fidèlement, cas par cas, le modèle de paie que l’Urssaf publie en logiciel libre.
Il ne couvre pas la fonction publique, les indépendants, les contrats d’apprentissage et de professionnalisation, les stagiaires, le régime agricole, les départements d’outre-mer, les expatriés et les impatriés, ni les branches dont la convention collective ajoute une cotisation particulière. L’écran ne vous demande pas votre régime : il n’en calcule qu’un, et une liste où deux choix sur trois ne mèneraient qu’à un refus ne vaudrait pas mieux que l’absence de question. La phrase sous le résultat précise, là où vous lisez le chiffre, quel salarié il concerne et pour quels deux profils il serait faux : la paie du public n’est pas celle du privé avec trois taux de plus, et les cotisations d’un indépendant portent sur son revenu professionnel, pas sur un salaire.
Le brut se saisit à l’heure, au mois ou à l’année, selon ce que vous connaissez : les trois cases représentent le même montant, et modifier l’une met à jour les deux autres. L’heure est calculée sur la durée légale de 35 h par semaine, soit 151,67 h par mois, comme l’indique l’écran sous les cases. Une quotité de travail inférieure à 100 % réduit ces heures, et donc le montant mensuel, sans toucher au taux horaire. Le net s’affiche lui aussi dans les trois unités.
Deux montants restent vides plutôt qu’à zéro, et le résultat le signale tant que vous ne les avez pas remplis : votre mutuelle d’entreprise, obligatoire dans le privé depuis 2016 et donc jamais nulle, et votre taux de prélèvement à la source, qui figure sur votre bulletin de paie. Ce taux n’est jamais deviné : le barème par défaut est voté chaque année, et vous risqueriez de croire un taux estimé.
Le barème lui-même est daté. Les taux de cotisation changent chaque 1er janvier : la date d’entrée en vigueur du barème utilisé s’affiche donc sous le résultat, avec à côté les textes de référence de chaque ligne. Un test de la suite échoue quand le barème livré est assez ancien pour qu’un nouveau ait forcément été publié.
La conservation de vos chiffres
Section intitulée « La conservation de vos chiffres »Tous les simulateurs, sauf Monte-Carlo, partent de valeurs par défaut et gardent ce que vous saisissez dans ce navigateur : quand vous revenez sur une calculatrice, vous la retrouvez telle que vous l’avez laissée. Ce stockage est local : il n’est pas enregistré sur votre compte, ne vous suit pas sur un autre appareil et ne figure dans aucun export ni aucune sauvegarde.
Monte-Carlo fait doublement exception : il prend votre patrimoine net actuel comme capital de départ, et ne garde rien. Vous pouvez remplacer ce chiffre ; vos comptes n’en sont pas modifiés.
Le seul chiffre venu de l’extérieur
Section intitulée « Le seul chiffre venu de l’extérieur »Salaire et inflation s’appuie sur une série de prix publiée par l’Insee : l’indice des
prix à la consommation, série 011814630, base 2025, ensemble des ménages, une valeur
par mois depuis janvier 1996. C’est l’indice français, et non l’indice européen
harmonisé, parce que c’est celui que vous retrouverez en comparant le chiffre à ce
qu’annoncent les médias ; sur sept ans, l’inflation cumulée mesurée par les deux a pu
différer de 3,4 points.
Cette série est intégrée à l’application. Rien n’est téléchargé à l’ouverture de
l’outil : une instance auto-hébergée sans accès sortant la conserve en entier, et la
liste des services que ce serveur contacte reste celle de D’où viennent les
données. En contrepartie, quelqu’un doit mettre ce
fichier à jour : pnpm price-index récupère la série auprès de l’Insee et réécrit
apps/web/src/components/tools/priceIndex.ts, pnpm price-index:check échoue si les
deux ne concordent plus, et une tâche planifiée lance cette vérification le 20 de chaque
mois. Un test unitaire échoue de lui-même quatre mois après le dernier mois du fichier :
une mise à jour oubliée se remarque sans que personne ait à surveiller le calendrier.
La série commence en 1996, car l’indice antérieur de l’Insee est un indice différent, pas le même sur une autre base : les raccorder produirait un chiffre artificiel à la jonction et déplacerait après coup le pic d’inflation de 2022. Les mois antérieurs à janvier 1996 ne sont pas proposés.
Cet écran n’a aucun rapport avec Budget, qui lit vos vrais comptes courants. Le simulateur ne connaît que ce que vous y saisissez.