
Indépendance financière
Le reste de /projections cherche où va votre patrimoine ; sa dernière carte se demande
combien il vous en faudrait pour en vivre. Que ce patrimoine doive compléter un revenu
ou le remplacer, le calcul est le même, celui que le mouvement FIRE a popularisé,
appliqué à vos propres chiffres.
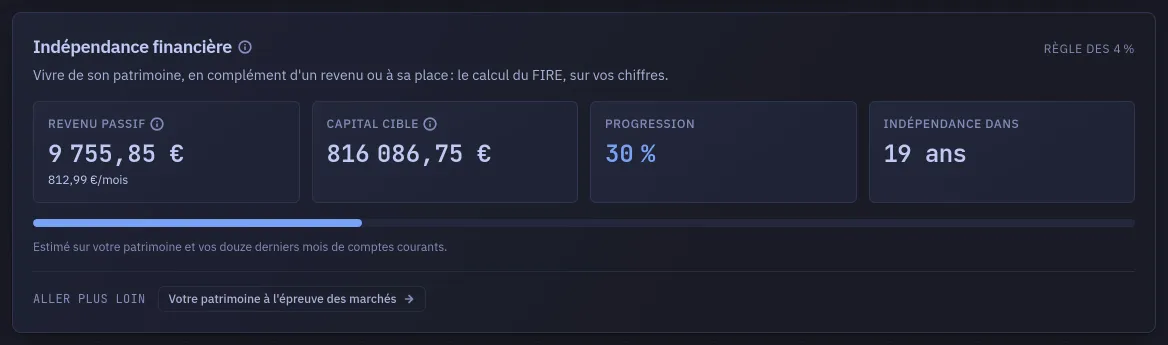
Revenu passif, capital cible, progression et horizon
Section intitulée « Revenu passif, capital cible, progression et horizon »| Tuile | Ce qu’elle affiche |
|---|---|
| Revenu passif | Ce que votre patrimoine net pourrait vous verser chaque année avec un taux de retrait de 4 %, et le même montant par mois. |
| Capital cible | Le capital à atteindre, le « nombre » du FIRE : vos dépenses annuelles divisées par ces mêmes 4 %, soit 25 fois une année de dépenses. |
| Progression | Votre patrimoine net divisé par ce capital cible, plafonné à 100 %. |
| Indépendance dans | Le nombre d’années pour y arriver, en faisant fructifier votre patrimoine net au taux choisi en haut de la page et en y ajoutant votre épargne annuelle. |
Une barre de progression, en dessous, reprend la troisième tuile.
Vos comptes courants, sur douze mois
Section intitulée « Vos comptes courants, sur douze mois »Les dépenses annuelles sont tirées de vos comptes courants sur les douze derniers mois, calculées comme sur l’écran Budget. Vous n’avez rien à saisir.
Un historique trop court fait paraître l’année moins chère qu’elle ne l’est, ce qui réduit le capital cible et gonfle la progression. Avec trois mois de relevés importés, vous obtiendrez une cible égale à environ un quart de la bonne.
Tout le patrimoine, sur soixante ans au plus
Section intitulée « Tout le patrimoine, sur soixante ans au plus »Le revenu passif applique le taux de retrait à votre patrimoine net entier, résidence principale comprise. La part dont vous pourriez réellement disposer est plus petite : une maison ne verse aucun revenu, et la vendre pour en vivre relève d’un autre projet que celui de cette tuile. Prenez ce chiffre comme un plafond.
Indépendance dans regarde jusqu’à soixante ans devant vous, pas au-delà : un délai plus long qu’une vie de travail ne veut plus rien dire. Un tiret à cet endroit signifie qu’avec ce taux et cette épargne, vous n’atteindrez pas le capital cible. Augmentez le taux de croissance, ou voyez quel montant d’épargne il vous faudrait.
Aller plus loin
Section intitulée « Aller plus loin »Aller plus loin, en bas de la carte, ouvre le simulateur Monte-Carlo, qui corrige le défaut de cette carte : tout ce qui précède suppose un rendement moyen constant, alors que les marchés ne rapportent pas la moyenne chaque année.