
Objectifs
Un objectif sert à mettre de côté pour un projet ponctuel : un apport, une voiture, des vacances. Vous lui donnez un montant cible, une échéance, et les comptes dont le solde compte pour lui.
Les objectifs se trouvent sur /objectifs, sous Objectifs dans la navigation. L’écran
se divise en deux : Votre socle, c’est-à-dire le matelas de sécurité présenté dans
Votre matelas de sécurité, puis Vos projets
en dessous.
Créer un objectif
Section intitulée « Créer un objectif »-
Nouvel objectif, à côté du titre de la section. Si vous n’avez encore aucun objectif, la page vous propose à la place trois noms tout prêts (Sécuriser un apport, Acheter une voiture, Préparer des vacances) ; chacun ouvre le même formulaire, avec le nom déjà rempli.
-
Icône et nom. Le carré à gauche du champ du nom ouvre un choix de vingt icônes.
-
Objectif cible.
-
Horizon, sur un seul curseur : d’un à vingt-quatre mois, puis de trois à trente ans. La date correspondante s’affiche sous la poignée pendant que vous la déplacez.
-
Versement régulier (facultatif) : un montant et une fréquence, par semaine, par mois, par trimestre ou par an. Remplissez les deux ou aucun : sans fréquence, un montant ne permet aucune projection, et le formulaire refuse une saisie incomplète.
-
Comptes liés, détaillés plus bas.
-
Enregistrer. Le bouton reste désactivé tant que le nom et le montant cible ne sont pas remplis.
Comptes liés : une seule règle
Section intitulée « Comptes liés : une seule règle »Un compte ne se rattache à un objectif que depuis la liste Comptes liés de ce formulaire. La page d’un compte ne permet de le lier à rien.
Vous pouvez y cocher tous vos comptes, sauf les crédits : livret, PEA, portefeuille, crowdlending ou contrat d’assurance-vie. Un objectif se finance par un solde, et le solde d’une dette viendrait en déduction. Les comptes archivés n’y figurent pas.
L’ordre de la liste
Section intitulée « L’ordre de la liste »Les projets ne s’affichent pas dans l’ordre où vous les avez créés. Viennent d’abord ceux qui ont pris du retard, puis ceux dont l’échéance est la plus proche, puis ceux qui n’ont pas d’échéance, et enfin ceux qui sont déjà atteints : le projet qui demande votre attention est ainsi le premier que vous lisez. C’est l’Ordre conseillé, appliqué par défaut.
Trier par, à côté de Nouvel objectif, propose trois autres ordres : Date d’atteinte, Avancement et État. La Date d’atteinte est le mois où vos versements atteindront la cible, pas l’échéance que vous avez fixée ; un projet qui n’en a pas passe en dernier, sans disparaître de la liste. Ce menu n’apparaît qu’à partir de deux projets, puisqu’il n’y a rien à trier avec un seul.
Lire une carte d’objectif
Section intitulée « Lire une carte d’objectif »Chaque carte compare ce que ses comptes contiennent à la cible, avec un pourcentage et un état : En cours, Objectif atteint, Échéance dépassée ou Sans échéance. Si vous avez saisi un versement, elle indique aussi le mois où la cible serait atteinte : « À ce rythme, la cible serait atteinte en… Ce calcul additionne vos versements et rien d’autre : aucun rendement n’est supposé. »
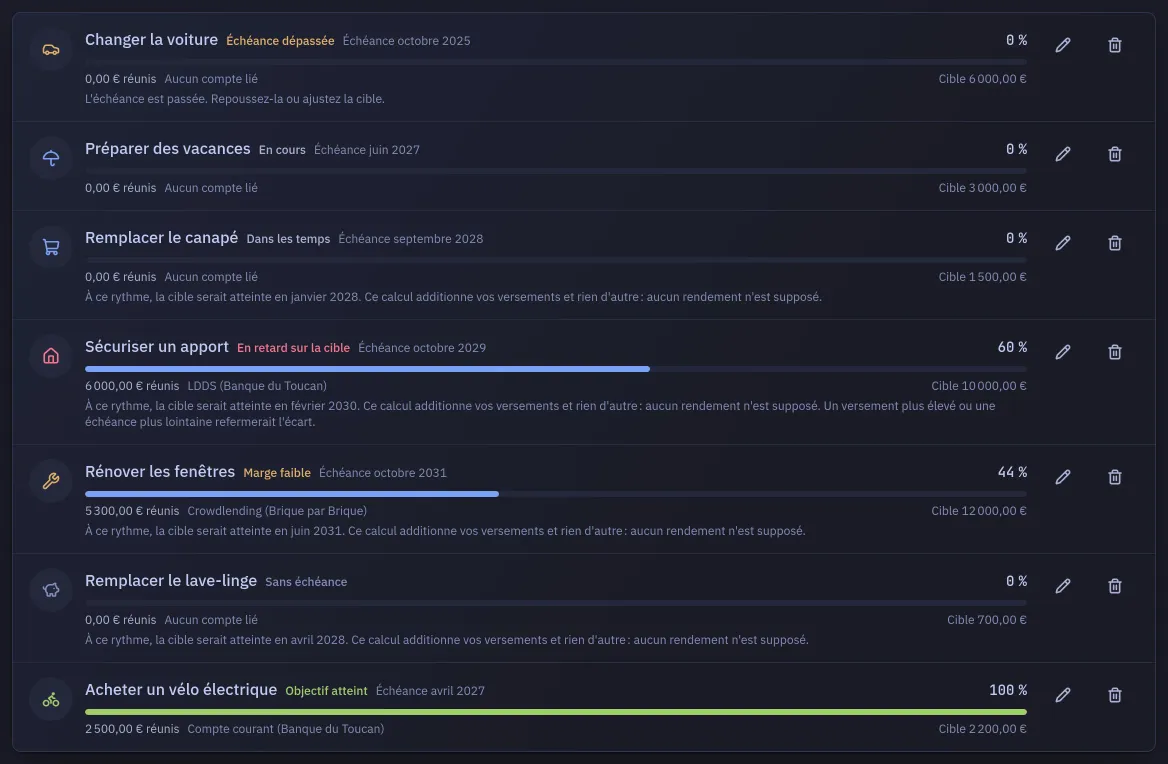
Badlen compare ensuite ce mois à l’échéance que vous avez fixée, et l’état affiché à la place d’En cours en découle : Dans les temps quand la cible est atteinte avec de la marge, Marge faible quand elle l’est dans le dernier dixième de l’horizon, En retard sur la cible quand elle l’est après l’échéance. La marge se mesure en dixième de l’horizon plutôt qu’en nombre de mois, car trois mois ne pèsent rien sur un objectif à vingt ans et beaucoup sur un objectif à un an. En cas de retard, la carte rappelle les deux seuls leviers possibles : « Un versement plus élevé ou une échéance plus lointaine refermerait l’écart. »
Sans versement saisi, il n’y a rien à projeter, et Badlen n’invente rien : la carte reste En cours et n’affiche aucun mois. Un objectif atteint ou dont l’échéance est passée garde son état : le premier n’a plus rien à couvrir, et pour le second, la question est déjà tranchée.
Si aucun compte n’est lié, la carte affiche seulement Aucun compte lié et 0 %. Réuni sur vos projets, à côté du titre de la section, additionne tous les comptes liés, chacun une seule fois.
Supprimer un objectif n’efface que l’objectif : « Vos comptes et leurs soldes ne bougent pas. »