
Budget
/budget retrace l’argent qui entre et qui sort de vos comptes courants, sur la
période de votre choix, et seulement d’eux : un livret, un PEA ou un portefeuille n’y
apparaît jamais, quel que soit son contenu.
Tant que vous n’avez aucun compte courant, la page vous le signale et vous propose d’en ajouter un. Les filtres n’apparaissent qu’ensuite, puisqu’il n’y aurait rien à filtrer.
Période, comptes et mois entiers
Section intitulée « Période, comptes et mois entiers »| Commande | Ce qu’elle fait |
|---|---|
| 1M · 3M · 6M · 1A · Perso | La période, en remontant depuis aujourd’hui. Perso ajoute deux champs de date, et la page attend que les deux soient remplis. |
| La liste des comptes | Tous les comptes courants, ou l’un d’eux. Les totaux et le bloc de tendances suivent ce choix. |
| Aligné sur le début de mois | Cale la période sur des mois civils entiers : le début au 1er, la fin au dernier jour. |
Sans cet interrupteur, 1M couvre une trentaine de jours glissants, à cheval sur deux mois civils. Activez-le pour comparer des mois complets entre eux.
Entrées, sorties et taux d’épargne
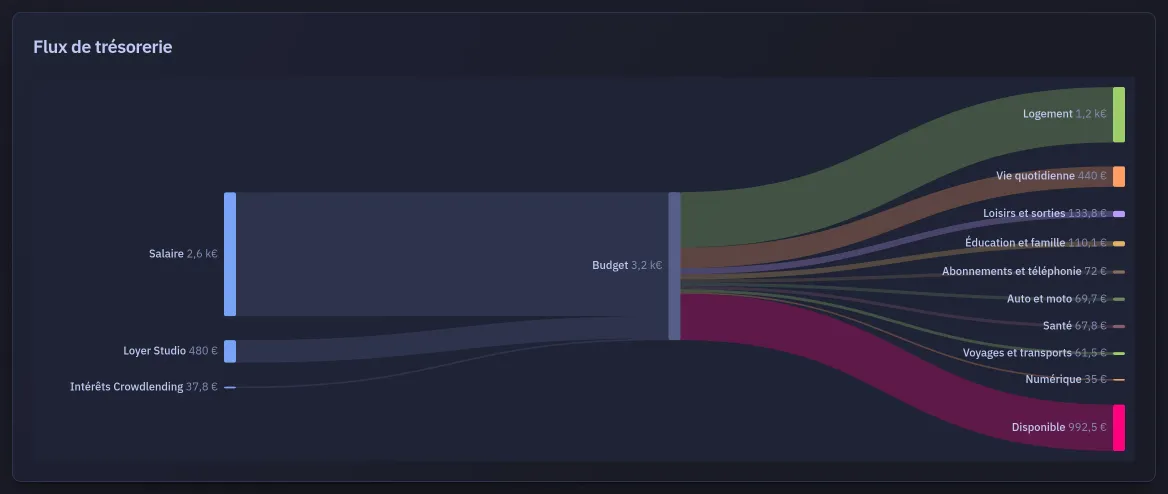
Section intitulée « Entrées, sorties et taux d’épargne »Quatre chiffres : Entrées, Sorties, Disponible (la différence) et Taux d’épargne (le disponible divisé par les entrées, arrondi au pour cent près). Une phrase les reprend tous les quatre, puis vient le diagramme des flux : les sources de revenus à gauche, vos catégories de dépenses à droite, et ce qui reste sur une branche à part. Ces catégories sont celles où vous classez vos opérations ; elles se règlent dans Catégories et règles. Sur téléphone, le diagramme garde sa largeur et défile de côté.
Sur une période de plus d’un mois, les deux premiers chiffres sont aussi donnés par mois, comparés au dernier mois de la période. Un mois en cours ne compte que pour les jours déjà écoulés.
Les deux exclusions
Section intitulée « Les deux exclusions »Quand vous déplacez votre propre argent, rien n’entre ni ne sort vraiment. Deux règles écartent donc ces mouvements avant de calculer les totaux :
- Un virement entre deux de vos comptes. Deux opérations du même montant, sur deux comptes différents, à moins de quatre jours d’écart, forment une paire, et aucune des deux n’est comptée.
- Tout ce qui est classé dans une famille de mouvements d’argent (Mouvements internes et Épargne et placements). Cette règle rattrape les virements que la première ne peut pas apparier, quand l’autre compte n’a jamais été importé. Elle s’attache à la famille elle-même et pas à son nom : vous pouvez la renommer sans rien changer.
Sans ces deux règles, 500 € virés sur un livret compteraient comme 500 € de dépenses d’un côté et 500 € de revenus de l’autre.
Répartition des dépenses
Section intitulée « Répartition des dépenses »Chaque catégorie de dépenses avec son total sur la période choisie, rappelée sous le titre, et sa part des sorties en pourcentage.
Dépenses récurrentes détectées
Section intitulée « Dépenses récurrentes détectées »Cette carte ignore la période choisie plus haut. Elle remonte sur les trois dernières années et cherche le même commerçant prélevé à rythme fixe (chaque mois, ou tous les 2, 3, 4, 6 ou 12 mois), pour des montants proches, avec un dernier prélèvement assez récent pour que la dépense coure encore. Il lui faut trois prélèvements de suite : une dépense annuelle apparaît donc à sa troisième année. Une échéance manquée n’interrompt pas la série ; deux de suite l’interrompent, sauf si autant de mois manquaient déjà l’année précédente, même décalés d’un mois : un impôt mensualisé sur dix mois reste sur la carte pendant sa pause d’hiver et compte dix prélèvements par an, pas douze. Deux contrats chez le même créancier, que seul un numéro distingue dans le libellé, restent deux lignes, nommées par les quatre derniers chiffres de ce numéro.
Chaque ligne donne le dernier montant prélevé. Après un changement de prix, c’est le nouveau prix, et pendant un an la ligne rappelle aussi l’ancien. La carte affiche vingt lignes au plus, des plus grosses aux plus petites, chacune ramenée à ce qu’elle coûte par mois et par an, avec sa part du total. Le rythme le plus courant est dit une fois sous le titre ; une ligne qui suit un autre rythme le précise, avec le montant d’un prélèvement.
Tendances
Section intitulée « Tendances »Le dernier bloc trace les revenus, les dépenses et le taux d’épargne mois par mois. Il suit les boutons de période, mais n’affiche jamais moins de six mois, car une tendance plus courte ne se lit pas : 1M et 3M en tracent donc six. Avec une période personnalisée, il ne peut pas deviner combien de mois vous voulez voir et en trace vingt-quatre. Le bloc indique toujours la durée qu’il couvre.